최근 주식시장을 보고 있으면 참 답답하고 안타까운 마음을 금할 길이 없다. 지난 7월 증시가 한차례 급락한 이후, 투자자들이 그토록 바라는 ‘시원한 반등’은 좀처럼 나오지 않고 있다.
이상하지 않은가? 미국 대형 기업들의 2분기 이익 증가율은 20%를 넘어서고 있고, 3·4분기 실적 전망도 나쁘지 않다.
<젠슨황의 엔비디아. 매출 13분기 연속 신기록을 세우다>
기업들은 제 몫을 다하며 돈을 벌어다 주고 있는데, 정작 주가는 힘을 쓰지 못한다. 호실적을 발표해도 당일 주가 반응은 미지근하기만 하다.
이 안타까운 국면의 원인은 단 하나, 바로 ‘매크로(거시경제) 환경의 악순환’ 때문이다.
1. 지정학적 리스크와 유가, 다시 불붙는 인플레이션 우려
현재 매크로 상황을 뒤흔드는 첫 번째 고리는 중동의 지정학적 불안이다. 이란과 미국의 대립 구도가 이어지면서 국제 유가가 다시금 들썩이고 있다.
<aI 이미지>
유가의 상승은 단순한 에너지 가격 상승에 그치지 않는다. 이는 곧바로 물가를 자극하게 되고, 힘겹게 물가를 잡아가던 미국 연준(Fed)으로 하여금 “금리를 인하하기는 커녕, 다시 올릴 수도 있다”는 강경한 매파적 스탠스를 취하도록 부추긴다.
기업들이 아무리 실적을 잘 내도, 고금리 장기화라는 거대한 벽에 부딪히게 되는 것이다.
2. 미 정부의 재정 악화와 국채 폭풍: 악순환의 고리
더 큰 문제는 미국 정부의 재정 적자 악화이다. 정부가 돈을 쓰기 위해 끊임없이 국채를 발행해 시장에 풀고 있다.
공급이 늘어나니 채권 가격은 떨어지고, 반대로 국채 금리는 하늘 높은 줄 모르고 치솟는다.
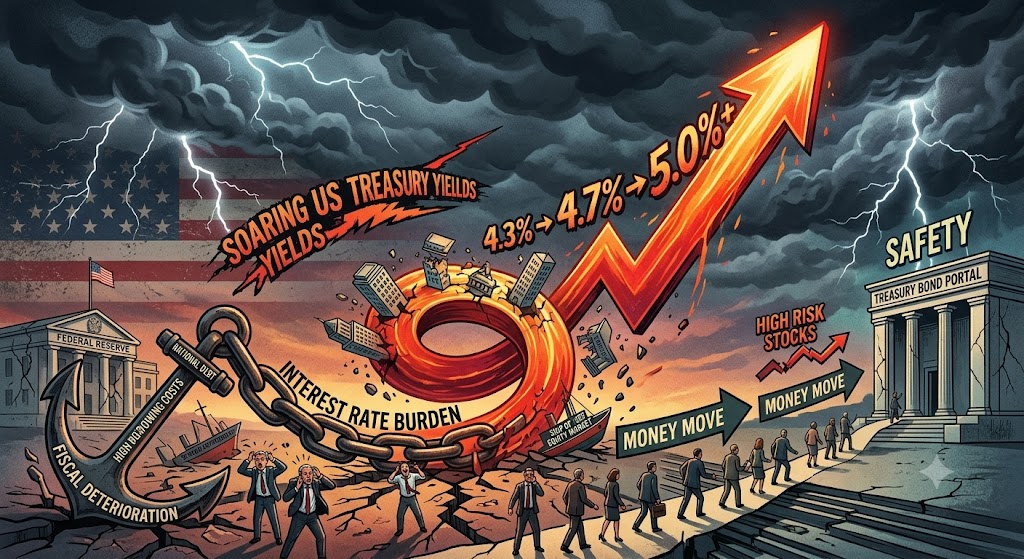
<치솟는 국채금리, AI 이미지>
실제로 최근 미국 10년 만기 국채 금리는 연 4.3%를 훌쩍 넘어섰다. 금융시장의 경계선이라 불리는 4.3%가 깨지자, 투자자들의 셈법은 복잡해졌다.
“위험을 무릅쓰고 주식에 투자해서 겨우 몇 % 수익을 노리느니, 미국 정부가 보증하는 안전한 채권을 사서 4.5%~4.7% 이상의 이자를 받는 게 훨씬 이득 아닌가?”
투자자들 입장에서 굳이 위험자산인 주식을 보유할 명분이 사라진 것이다. ‘안전빵’으로 채권을 사서 고금리 이익을 누리겠다는 심리가 시장을 지배하기 시작했다.
3. 고금리와 머니무브, 그리고 사라진 ‘채권의 헤지 효과’
기준금리와 극채 금리가 오르면 증시를 이탈한 자금은 채권뿐만 아니라 안전한 은행 예적금이나 MMF(명목화폐펀드)로 이동하는 머니무브를 가속화한다.
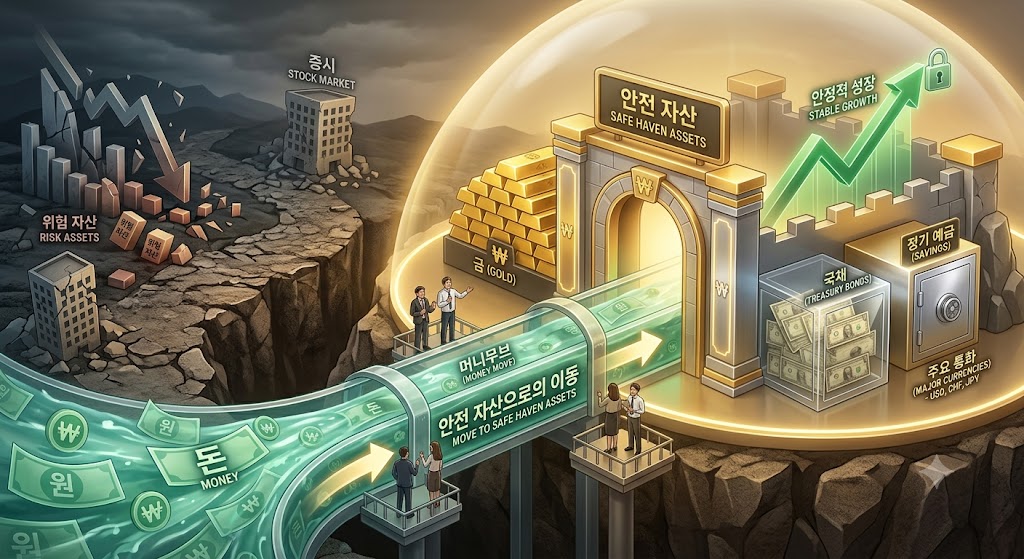
과거에는 주가가 떨어지면 안전자산인 국채 가격이 올라 손실을 상쇄해 주는 ‘쿠션’역할을 했다.
하지만 최근에는 금리 상승 여파로 주가와 채권 가격이 함께 떨어지는 이상 현상이 강해졌다.
투자자 입장에서는 주식도, 채권도 손실을 보는 이중고에 시달리며 결국 자금을 거두어들일 수밖에 없는 구조이다.
마치며: 매크로라는 빗장만 풀린다면…
기업들은 훌륭한 실적을 찍어내고 있다. 눈높이가 높아진 시장의 기대를 훌륭히 충족하고 있음에도, 매크로라는 거대한 방해꾼이 증시의 상승 문을 막아서고 있는 형국이다.
기업의 체력은 충분하다. 지금의 고통은 기업의 문제라기보다는 유가, 금리, 정부 재정, 지정학적 리스크라는 외적인 쇠사슬에 묶여 있기 때문이다.
정말 이 매크로 악재 중 단 하나라도 물꼬가 터져 해결되어 준다면, 억눌렸던 증시는 언제든 강력한 탄력성으로 튀어 오를 것이다.
지금의 지루하고 안타까운 국면 속에서, 우리가 주목해야 할 것은 기업의 실적 악화가 아닌 ‘매크로 환경의 회복 시그널’이다.
봄을 기다리는 씨앗처럼, 매크로의 빗장이 풀리는 그날을 인내심 있게 기다려야 할 때이다.