★알지노믹스의 기술력
상위 1% 투자자는 알지노믹스에 대해서 어떻게 생각할까? 주가 전망 및 무상증자 이슈 정리해보도록 하겠다. 일단 나는 개인적으로 우리나라 바이오주에 투자하는거는 위험하다라고 생각하고 있지만, 알지노믹스가 나쁜 기업이다라고 말하고 싶은것은 절대 아니다. (그와 동시에 나는 이 종목에 대한 매수 매도 추천에 대한 글을 쓰려고 하는점이 아니라는 점, 확인하고 들어가길 바란다)
일단 알지노믹스에 대해서 말하자면, 유전자 치료제 분야에서 독보적인 기술로 주목받는 바이오 벤처기업이라고 할 수 있겠다. 알지노믹스의 독보적인 기술력으로 인해서 글로벌 빅파마, 세계시총 1위급 제약사인 일라이 릴리(Eli Lilly)와 최대 13억 3,400만 달러(약 1조 8,000억 원) 규모의 라이선스 계약을 체결했다.

<쉽게 말해서, 몸의 고장난 부위를 알지노믹스의 RNA 가위 기술이 수정해서 정상으로 바꾸는 기술이다>
물론 지금은 주가가 바닥을 기고 있지만, 일라이 릴리와 계약을 체결한 만큼 기술력 만큼은 확실한 기업이라고 할 수 있겠다. 일라이 릴리도 거금을 들여서 사왔다는 그 알지노믹스의 기술력이란 무엇일까? ‘RNA 치환효소’ 플랫폼이라는 기술력인데, RNA 가위기술이라고도 할 수 있겠다. 위의 그림에서 설명한것처럼, 몸의 RNA중 고장난 부위를 알지노믹스의 기술이 제거하고, 나쁜 부분이 제거된 RNA를 다시 쓰이게 하는 기술이다. (부연설명 : RNA는 우리 신체 내에서 근육, 호르몬, 면역 물질 같은 단백질을 직접 제조하는 핵심 일꾼이다)
기존의 타 기업들의 RNA 치료기술과의 차별점이라고 한다면, 기존 기업들은 고장난 RNA를 통째로 단순제거 했다면, 알지노믹스의 RNA 수리 기술은 고장난 부분만 수정하기 때문에 몸에 나타나는 부작용도 훨씬 덜 하다는 장점이 있다. 기존기업들의 RNA 기술은 RNA의 정상적인 부분까지 같이 없애버리기 때문에, 알지노믹스가 글로벌 빅파마인 일라이 릴리의 러브콜을 받은게 아닐까 싶다.
★알지노믹스 주가전망
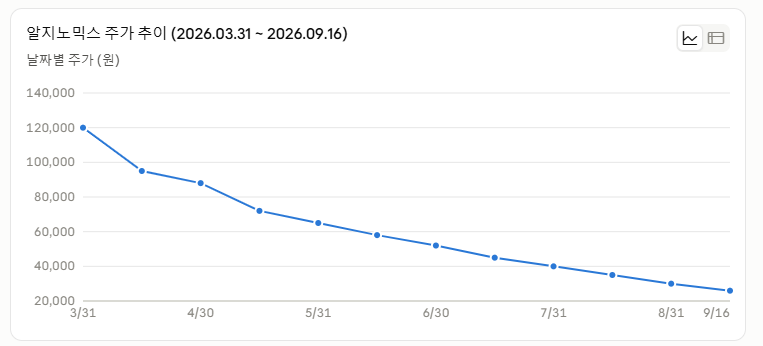
독보적인 기술력과는 다르게, 현재의 알지노믹스의 주가는 2026년 3월을 기점으로 쭉 흘러내려 120,000원에서 -> 25,000원대까지 흘러 내려온 상황이다. 2025년 5월 일라이 릴리와의 계약체결이후, 사업성과 글로벌 빅파마와의 대형 기술수출 성과를 인정받아 증시에 특례상장한 케이스인데, 상장당시 반응은 굉장히 폭발적이었다고 한다.
글로벌 제약사와의 계약 성과 덕분에 기관 투자자 수요예측에서 공모가가 최상단(22,500원)으로 확정되었고, 상장 첫날 공모가 대비 300% 급등하며 시가총액 1조 2,000억 원 이상으로 화려하게 입성했다. 그 이후, 주가는 120,000원까지 찍었다가, 현재는 쭉 흘러내려온 상태이다. 이것을 보며 안타깝게 생각하는것은, 아직 우리나라 주식시장, 그리고 투자자들이 바이오주에 자금을 지속적으로 장기투자하는것에 대해서 꺼림칙하게 생각하고 있다는것이다. 수요가 없으니 차트가 쭉~ 흘러내리는것이지 않을까?
자, 그럼 재무분석에 들어가보도록 하자. 내가 중요하게 보는 부분만 쭉 보도록 하겠다. 2024년 자산총계 281억, 그리고 영업손실 128억. 2025년 자산총계 628억, 영업손실 146억. 2026년 자산총계 281억, 영업손실 149억. 매해 손실이 반복되다 보니, 자산총계가 빠르게 줄어드는 추세이다.
| 영업이익 | 유동자산 | 자산총계 | 부채총계 | |
| 2024 | -12,861,965,312원<손실> | 24,461,101,028원 | 28,146,871,462원 | 121,363,988,987원 |
| 2025 | -14,597,361,438원<손실> | 54,884,579,409원 | 62,833,585,186원 | 3,956,167,339원 |
| 2026 | -14,909,356,449원<손실> | 37,660,764,882원 | 51,555,412,457원 | 4,949,003,750원 |
해마다 영업손실 100억 중반대 정도의 영업손실을 기록하고 있으며, 현재 시가총액은 2026년 9월 16일 기준 7,365억이다. 2024년 자산총계가 줄어들었다가 2025년 자산총계가 늘어나는데, 알지노믹스가 일라이릴리와 계약을 하며 받게된 선급금이 아닐까 싶다. 어쨋든 선급금을 2025년 기점으로 확 늘었다가, 2026년 매해 손실로 인해서 점점 줄고 있으며, 앞으로 알지노믹스가 RNA 가위 기술을 얼마나 성공적으로 상업화 시키냐에 따라서 일라이 릴리의 1조 8천억원의 계약을 다 받아내느냐 다 못받아내느냐가 달라지는 것 같다.

<임상시험의 성공여부가 향후 알지노믹스 주가의 큰 영향을 주게 될것이다>
현재 외국인 지분율은 9.78%로, 일라이릴리와의 계약 덕분에 외국인들이 좋은 주식으로 인식하고 있는 것 같다. 임상시험의 성공여부에 따라서 주가가 크게 바뀌기 때문에 증권사의 목표주가는 잡혀 있지 않지만, 만약 성공해서 일라이 릴리로부터 추가로 결제액을 받게 된다면 주가는 크게 뛰지 않을까 싶다. 다만, 임상 1상, 2상, 3상 성공 확률이 좀 낮다는게 함정이라면 함정일 수 있겠다.
★알지노믹스 무상증자 이슈?
알지노믹스는 2026년 6월, 보통주 1주당 신주 1주를 배정하는 무상증자를 단행했는데, 이에따라 총 발행주식수는 기존 약 1,402만 주에서 2,805만 주로 2배 늘어나게 되었다고 한다.

그러니깐 기존 주주들중 예로 들어서, 200주를 가지고 있는 주주들에게 추가로 200주를 더 줘서 시장에 풀려있는 유통주식의 수를 더 늘린 것이라고 보면 되겠다. 이러한 무상증자를 결심하게 된 계기는 <1. 거래를 활성화하고> <2. 적극적인 주주친화 정책>을 시장에 전달하기 위한 목적이 있다라고 보면 되겠다. 그렇다고 주주들의 자산이 변화하는것은 아니고, 1:1 무상증자를 실시하게 되면, 예로 들어서 4만원이었던 주가가 2만원이 되기 때문에 주주들이 가지고 있는 자산의 크기는 같다.
유통주식의 수를 늘린다는것은 그만큼 거래를 활성화 시키려는 의도가 있는 것이고, 이것은 호재로 받아들여지기에, 내가 개인적으로 알지노믹스를 보는 눈은 굉장히 주주친화적이고 경영에 적극적인 기업으로 받아들여진다.
★결론?
현재 2026년 9월 17일, 미국 연준에서 기준금리 인상이 확정되었다. 바이오 기업들에게는 확실히 악재라고 볼 수 있겠다. 매크로 환경은 안좋지만, 만약 알지노믹스가 RNA 수리기술을 활용해서 임상시험에 성공해준다면, 안좋은 매크로 환경을 뚫어내는 주가 상승을 보이지 않을까 싶다. 만약 나라면, 너무 큰 금액 말고 아주 소액으로 조금씩 투자해보는 것은 괜찮아 보인다.
