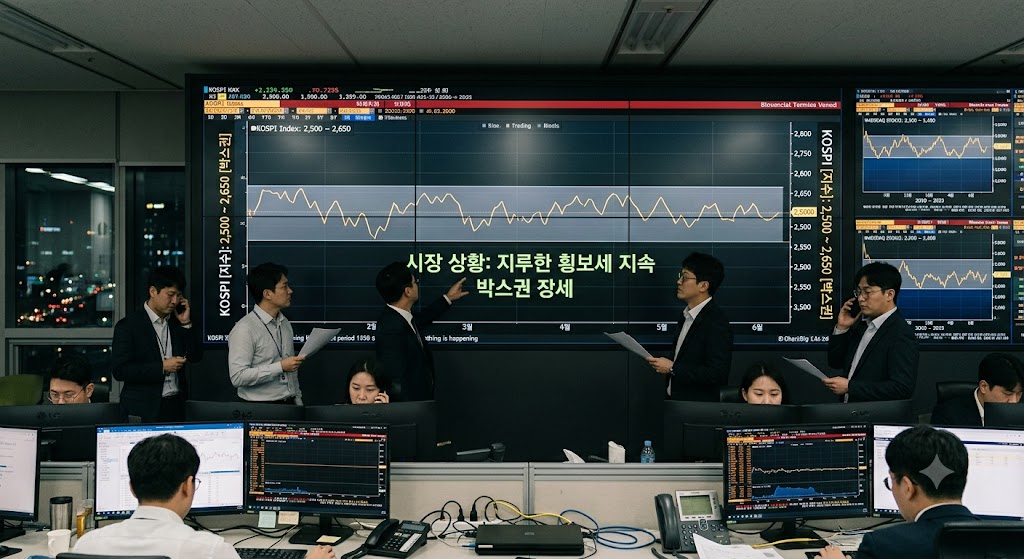
최근 국내 증시가 다시 한번 거센 매크로(거시경제) 풍랑을 만났다.
전고점을 돌파하기 위해서는 글로벌 유동성과 금리 환경이라는 강력한 ‘매크로 훈풍’이 필수적이지만, 현재 시장을 둘러싼 외부 환경은 완전히 반대 방향을 가리키고 있다.
시장의 가장 큰 기대감을 꺾어버린 원인은 미국 연방준비제도(Fed·연준)의 강경한 매파적 스탠스이다.
<따지고 보면, 연준이 매파적 스탠스를 취하게 된 가장 직접적인 원인이 미국의 이란 침공이다>
1. 2% 물가 목표를 향한 집착: “추가 금리 인상 가능성 열렸다”
최근 잭슨홀 미팅 등 주요 연설을 통해 케빈 워시 연준 의장은 시장의 조기 금리 인하 기대감을 정면으로 일축했다.
연준은 물가상승률을 ‘2% 안착’시키겠다는 강력한 의지를 재확인하며, 필요하다면 추가 금리 인상도 마다하지 않겠다는 강력한 메세지를 내던졌다.
| 주요 경제 지표 | 현재 수준 | 연준 목표치 | 시장의 해석 |
| 근원 PCE 물가지수 | 3.3%~3.7% | 2.0% | 인플레이션의지속 |
| 미국 2년물 국채금리 | 4.3%대 급등 | – | 금리 인상 가능성을 선반영 |
| 9월 FOMC 인상 확률 | 60% 안팎 상승 | – | 동결 위주 전망에서 인상론 재부상 |
연준이 주목하는 근원 PCE(개인소비지출) 물가지수는 여전히 3%대 중반에 맴돌고 있어, 2% 목표치와의 갭이 단기간에 줄어들기 어려운 상황이다.
시장에서는 9월 및 4분기 FOMC에서 25bp(0.25%p) 수준의 추가 금리 인상 확률을 60% 이상으로 대폭 상향 반영하기 시작했다.
2. 매크로 부재와 국내 증시의 상방 제약
국내 증시는 구조적으로 수출 및 글로벌 유동성 환경에 극도로 민감하다. 연준의 고금리 장기화 정책이 이어지면 다음 3가지 악재가 국내 증시의 발목을 잡게 된다.
- 원/달러 환율 상방 압력: 미-한 금리 역전 폭 유지 및 연준의 매파적 스탠스로 인한 강달러 현상.
- 외국인 수급 유출: 위험자산 선호 심리가 위축되며 외국인 매수세 부재.
- 기업 밸류에이션 부담: 할인율(금리) 상승으로 고밸류 성장주들의 주가 상방이 제한됨.
결과적으로, 개별 기업들의 실적 개선세가 일부 나타나더라도 지수 차원의 전고점 돌파는 매크로의 조력 없이는 불가능한 국면에 진입했다.
만약 우리가 가장 원치 않는 시나리오인 ‘추가 금리 인상의 연속’이 실제 현실화된다면, 지난 몇 달간 이어지던 상승 트렌드는 자연스럽게 종식되고 긴 횡보 및 하락 국면으로 접어들게 된다.
3. 고점에 물려있다면? 현시점 대응 전략 (Action Plan)
현재 보유 종목이 고점에 물려있거나 계좌 손실 폭이 커지고 있다면, “언젠가 반등하겠지”라는 막연한 희망 고문에서 벗어나 냉정한 계좌 관리가 필요한 때다.
1. 분할 손절을 통한 현금 비중 확대
상승장의 끝자락과 횡보장의 초입에서 가장 위험한 것은 ‘현금 고갈’이다. 손실 중인 종목을 한 번에 정리하기 어렵다면, 반등이 나올 때마다 일정 비율(10%, 20%)씩 분할 손절을 실행해 현금 실탄을 확보해야 한다.
2. 박스권 횡보장 대비: 저점 매수·고점 매도
지루한 박스권 횡보장에서는 종목이 연속적으로 상승하기 어렵다.
- 매수: 지수 및 종목이 박스권 하단(투매 구간)에 도달했을 때 분할 진입.
- 매도: 목표 수익률을 낮추고, 박스권 상단(반등 구간)에 도달하면 즉시 수익을 확정.
확보한 현금을 바탕으로 지루한 횡보 구간에서 시간을 버는 매매를 진행하며 계좌의 복원력을 높여야 한다.
💡요약 및 결론
- 매크로의 경고: 연준의 2% 물가 안착 의지와 매파적 스탠스는 추가 금리 인상 가능성을 높이고 있다.
- 지수 한계: 매크로 지원이 없는 상태에서 국내 증시의 전고점 돌파는 당분간 기대하기 어렵다.
- 대응책: 고점 물린 물량을 분할 손절로 현금을 확보하고, 박스권 매매 전략을 통해 지루한 횡보장에 대비하라.
- 본 글은 시장 분석 및 투자 참고용 자료이며, 모든 투자의 최종 책임은 투자자 본인에게 있다.