이번에는 산일전기(062040) 주가 전망 및 목표주가에 대해서 분석해보도록 하겠다. 산일전기는 이번 AI붐에 힘입어 현재 시장에서 아주 뜨거운 관심을 받고 있는 AI인프라 관련 주식이다. AI노스트라다무스인 레오폴드 아셴브레너가 반도체주 다음은 AI인프라주이고, 진짜 병목은 메모리 반도체가 아닌 AI 인프라주라고 강조한 만큼, 향후 AI 인프라주에 대한 시장의 수요는 탄탄하고 실적 또한 탄탄할 것으로 예측된다.

<AI 산업의 기하급수적 성장과 미래를 정교하게 예측한 천재, 레오폴드 아셴브레너>
<면책조항 : 글을 시작하기에 앞서 나는 이 종목에 대한 매수 매도 추천글을 쓰고 있는것이 아닌 중립적인 입장에서 글을 쓰고 있는점 확인하고 들어가길 바란다>
산일전기 사업 개요 및 핵심 경쟁력
산일전기는 총 4개의 사업분야를 영위하고 있는데, 크게 보면 ①신재생에너지/ ②송배전 전력망/ ③선박 및 해양 플랜트/ ④철도 및 석유화학 플랜트이다. 현재 2026년 9월 18일 기준, 시가총액은 6조 4,197억원이며 2025년 한해 영업이익률이 35.59%라는 말도 안되는 꿈의 수익성을 가지고 있는 기업이다. 현재 연간으로 보면 계속 영업이익률이 높아지는 추세이다. 동종업계와 비교해도 독보적인 영업이익률을 자랑하는 산일전기이다.
<산일전기 ①신재생에너지 사업>

<산일전기 ②송배전 전력망 사업>

<산일전기 ③선박 및 해양 플랜트 사업>
<선박에 들어가는 변압기를 제공한다고 보면 된다>

<산일전기 ④철도 및 석유화학 플랜트 사업>
이 중에서도 산일전기의 최고의 먹거리는 미국 AI 데이터센터와 신재생에너지 인버터용 특수변압기 시장인데, 특수변압기는 고마진 상품이고 산일전기는 내수대비 해외매출 비중이 높아서 영업이익률 35%라는 말도안되는 이익률을 기록하고 있다. 현재 추세를 보면 2023년 영업이익률 23%, 2024년 영업이익률 32%, 2025년 영업이익률 35%로 매해 늘어나는 추세이며, 2026년에는 새로운 기록을 세울 전망이다. <매출의 90% 이상이 특수변압기>
또한 산일전기의 경영진이 굉장히 경영을 잘하고 있어서, 고마진 프로젝트와 수익성 위주의 프로젝트만 진행하다보니 매해 수익률 상승으로 이어지고 있다. 현재 AI 인프라 붐으로 인해서 변압기 공급이 부족하다보니 산일전기가 가격 결정력을 보유하고 있어서, 당분간 이 영업이익률 추세는 깨지지 않을것으로 본다.

<범용 변압기가 아닌, 산일전기가 영위하고 있는 특수 변압기 사업은, 고객의 요구에 따라서 커스터마이징이 들어가는 사업이라 고마진 사업이라고 한다>
당분간 AI에 전력을 대기 위해서 산일전기의 AI 인프라 사업은 업황적으로도 시들일은 거의 없을 것으로 판단되고, 공급부족 현상까지 있어서 이런 독점적 지위가 계속 이어질것으로 판단이 된다.
산일전기 주가 전망 및 증권가 목표주가?
현재 산일전기는 2026년 9월 18일 기준으로 210,500원을 형성하고 있다. 2026년 4월 30일, 341,000원을 최고점으로 우하향 해서 쭉 미끄러져서 115,800원까지 떨어졌다가, 반등해서 210,500원을 형성하고 있는 모습을 보이고 있다.
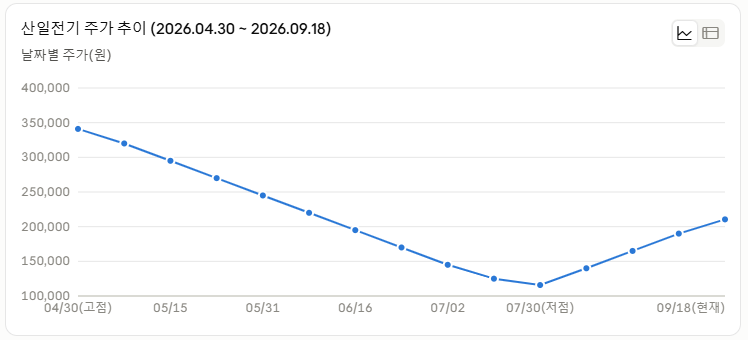
우리나라 대형주 삼성전자와 SK하이닉스와 비슷한 흐름이나, 사람들이 좋은 주식인줄 이미 알고 저점 대비 회복 탄력성은 삼성전자나 SK하이닉스보다 좋은편이다. 좋은 주식이어서 그런걸 수도 있고, 시총이 삼전이나 하이닉스에 비해서 낮아서 회복탄력성이 좋아보일수도 있겠다.
현재 증권가 컨센서스는 285,000원으로 현재가 대비 35% 상승 여력이 남아있으며, 일관 되지는 않지만 외국인과 기관의 수급이 간헐적으로 들어오는 편이다. 외국인 보유율은 16.92%로써, 대표적으로 시장에서 좋다고 판단하는 주식이다. <보통 시장에서 안좋다고 판단하는 주식들은 외국인 지분율이 5% 아래로 떨어지는 경향성이 있다>
현재 미국 연준이 금리인상을 단행한 만큼, 우리는 앞으로 철저하게 돈을 많이 버는 주식회사들을 선별해서 투자를 해야한다. 산일전기는 그런면에서 영업이익률 35%라는 괴물같은 수치를 보이고 있으며, 금리인상기에도 한번 믿고 베팅해볼만한 주식인 것 같다. 물론, 이 글을 쓰고 있는 내가 100% 맞춘다는 것은 절대로 아니지만, 그래도 내 실력과 경력으로 볼때에, 산일전기를 꾸준히 들고가면 돈을 벌것 처럼 보인다. 원래 우리 투자자들은 불확실성에 베팅하는 사람들 아닌가? 어쨌든, 증권가가 제시한 컨센서스 목표가 285,000원은 타당해 보인다.
현재의 PER(주가수익비율)은 30배 정도로 다소 높은편이나, 산일전기의 영업이익률과 앞으로의 특수변압기 공급부족 현상을 생각하면 아직까지는 엄청비싼 가격은 아니라고 생각한다. 그래서 내가 개인적으로 생각하기에, 19만원에서 20만원 사이 가격에서 분할매수해서 모아가는 전략은 매우 타당해 보인다.
산일전기 실적·배당금 분석

앞서 얘기했던것처럼, 독점적인 시장 위치로 인해서 꾸준히 높은 영업이익률을 기록중이며, 배당수익률은 0.59%이다. 기업이 돈을 잘 버는것에 비해서 다소 아쉬운 배당수익률이지만, 혹시라도 투자를 하다가 물리게 된다고 해도 기본적으로 배당금을 받으면서 버틸 수 있고, 조금이라도 배당금이 있기에 주가 하방지지력도 어느정도 있다고 보면 될 것 같다.
혹시 산일전기에 관련해서 궁금한점이 있으시면 댓글 부탁드린다.