삼성 그룹 주식을 찾아보거나 주식 시장을 보다 보면 한 번쯤 접하게 되는 이름이 있습니다. 바로 삼성SDS인데요. 이름에 ‘삼성’이 붙어 있으니 대기업인 건 알겠는데, 스마트폰을 만드는 삼성전자나 에어컨을 만드는 삼성전자서비스와 달리 정확히 삼성SDS 하는 일이 무엇인지 감이 잘 오지 않는 분들이 많습니다.

오늘은 일반인에게는 조금 생소할 수 있는 삼성SDS의 주요 사업 영역과 최근 삼성SDS실적, 그리고 앞으로의 삼성 SDS 주가 전망까지 한눈에 알기 쉽게 정리해 보겠습니다.
1. 삼성SDS 하는일: 도대체 뭐로 돈을 벌까?
삼성SDS의 사업 영역은 쉽게 말해 “기업용 IT 종합 솔루션”과 “글로벌 물류” 두 가지 핵심 축으로 나누어집니다.
- IT 서비스 (클라우드 & AI): 삼성전자를 비롯한 삼성 계열사 및 일반 기업들의 전산 시스템을 구축하고 유지보수하는 일입니다. 최근에는 기업들이 인공지능(AI)과 클라우드로 시스템을 전환하도록 돕는 MSP/CSP 사업 및 생성형 AI 플랫폼 서비스를 주력으로 삼고 있습니다. (MSP는 Managed Service Provider의 약자로, 클라우드 관리 서비스를 뜻하며, 다른 기업의 클라우드를 관리해주는 서비스라고 할 수 있습니다. CSP는 Cloud Service Provider의 약자로, 클라우드 서비스 제공자를 뜻하며, 삼성SDS가 보유하고 있는 자체 클라우드를 다른 회사에게 빌려주는 사업 서비스를 제공하고 있습니다)
- 물류 BPO 서비스: 물건을 생산해서 글로벌 시장으로 보내는 과정의 모든 물류 시스템을 디지털로 관리하고 대행해 주는 사업입니다 (대표 플랫폼: Cello Square)
정리하자면, 삼성SDS는 소비자(B2C)에게 직접 제품을 파는 회사가 아니라 기업(B2B)을 대상으로 IT 시스템과 글로벌 물류 솔루션을 제공하는 IT·물류 전문 기업입니다.
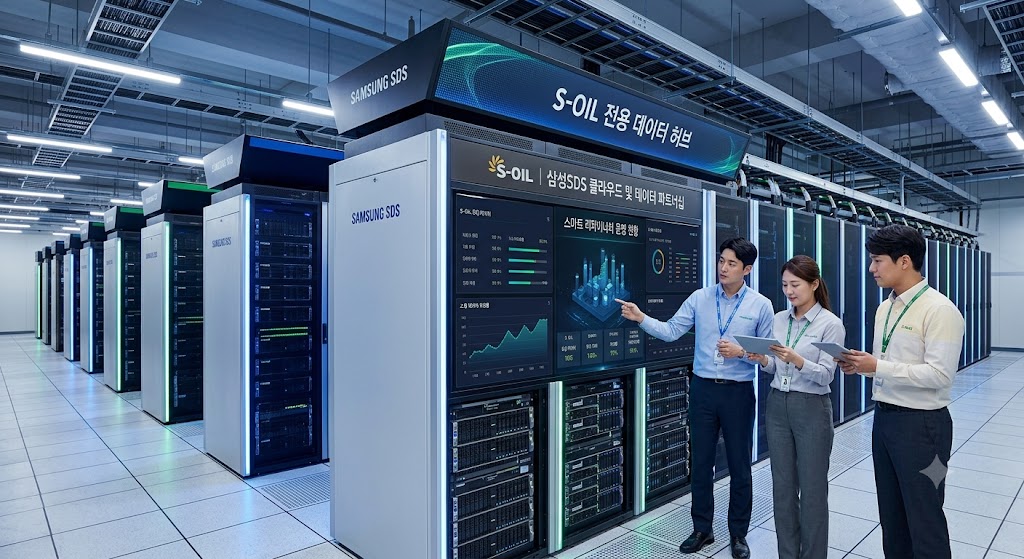
<S-OIL 또한 삼성SDS의 데이터센터를 사용하고 있다>
2. 최근 삼성SDS 실적 흐름 분석
삼성 SDS의 실적을 볼 때 꼭 알아두어야 할 점은 글로벌 경기 흐름과 물류 운임 지수의 영향을 받는다는 것입니다.
- 물류 부문의 여파: 최근 글로벌 해상 및 항공 운임의 변동성과 물동량 변화로 인해 물류 매출 및 영업이익이 영향을 받는 구간을 거쳤습니다.
- 클라우드 및 AI의 고성장: 물류 부문의 부진을 방어하고 있는 것은 단연 클라우드와 AI부문입니다. 기업들의 디지털 전환 수요가 지속되면서 IT 서비스 매출은 안정적인 성장을 유지하고 있습니다.
| 구분 | 한 시점에 인식하는 수익 | 기간에 걸쳐 인식하는 수익 | 합계 |
| 당반기 (3개월 누적) | |||
| – 재화의 판매 | 327,258,217 | – | 327,258,217 |
| – IT 서비스 | – | 3,045,776,469 | 3,045,776,469 |
| – 물류 서비스 | – | 3,697,657,020 | 3,697,657,020 |
| 합계 (누적) | 327,258,217 | 6,743,433,489 | 7,070,691,706 |
<2026년 1월~6월 실적> <단위: 천원>
| 구분 | 한 시점에 인식하는 수익 | 기간에 걸쳐 인식하는 수익 | 합계 |
| 전반기 (3개월 누적) | |||
| – 재화의 판매 | 339,684,604 | – | 339,684,604 |
| – IT 서비스 | – | 2,939,037,677 | 2,939,037,677 |
| – 물류 서비스 | – | 3,723,025,878 | 3,723,025,878 |
| 합계 (누적) | 339,684,604 | 6,662,063,555 | 7,001,748,159 |
<2025년 1월~6월 실적> <단위: 천원>
3. 삼성SDS 주가 및 향후 전망
글로벌 물류 업황의 침체와 전체 매출 증가세의 정체는 단기적인 아쉬움으로 남아 있습니다. 그러나 고수익 사업인 IT서비스 및 클라우드로의 체질 개선이 가속화됨에 따라, 삼성SDS주가가 생성형 AI 기반의 모멘텀을 받아 본격적인 반등을 이뤄낼 수 있을지 증권가의 관심이 쏠리고 있습니다.
- 물류 부문 부진 극복 과제: 글로벌 운임 하락과 수요 둔화로 물류 부문 매출이 다소 정체된 흐름을 보이고 있어, 단기 실적 개선 속도를 지연시키는 요인으로 작용하고 있습니다.
- AI·클라우드 기반 실적 체질 개선: 삼성SDS는 ‘Real Summit’ 등에서 선보인 enterprise AI 실행 전략(FabriX, Brity Copilot)과 공공·금융향 GPUaaS(AI 인프라 서비스) 공급을 본격화하고 있습니다. 고마진 클라우드 매출 비중의 확대는 물류 부문의 아쉬움을 상쇄할 핵심 성장 동력입니다.
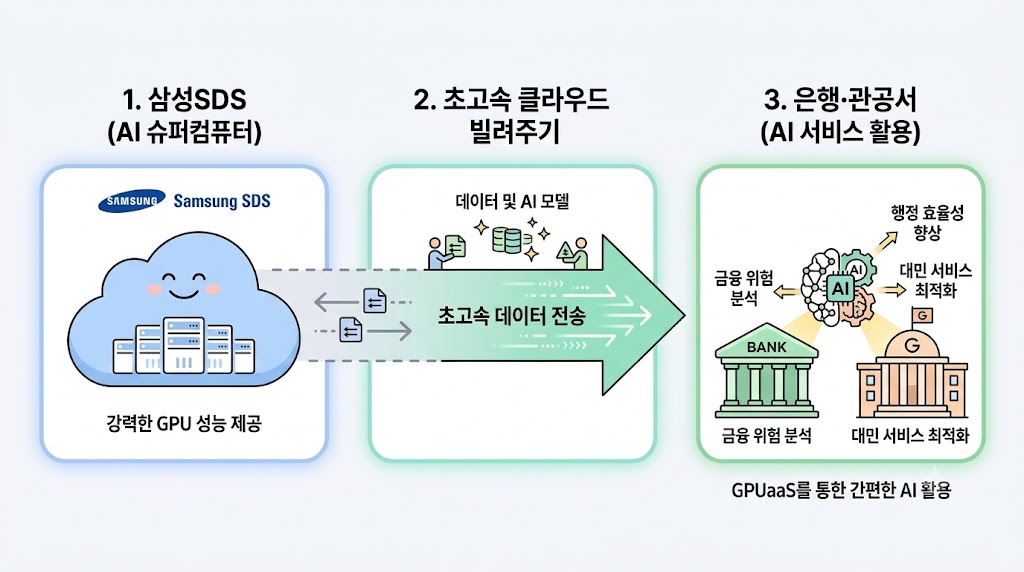
- 배당 매력 및 든든한 가치: 삼성 계열사 특유의 견조한 현금 흐름과 안정적인 배당 성향은 주가의 하방을 단단하게 받쳐주는 버팀목 역할을 해줍니다.
증권가에서는 단기적인 물류 실적 부진보다, 기업용 AX(AI 전환) 및 고성장 클라우드 시장에서의 점유율 확장 속도가 향후 SDS 주가 상승의 크기와 시점을 결정할 핵심 열쇠가 될 것으로 보고 있습니다.
결론
‘삼성SDS가 뭐하는 회사지?’라는 궁금증으로 시작하셨다면, “삼성그룹과 글로벌 기업들의 IT(클라우드/AI)와 물류를 담당하는 회사”로 이해하시면 쉽습니다.
투자나 기업 분석 관점에서는 정체된 물류 매출의 영향을 극복할 만큼 클라우드 및 AI 매출 비중의 성장 속도가 빠르게 올라오고 있는지를 유심히 관찰하며 주가 향방을 살펴보는 것을 추천합니다.