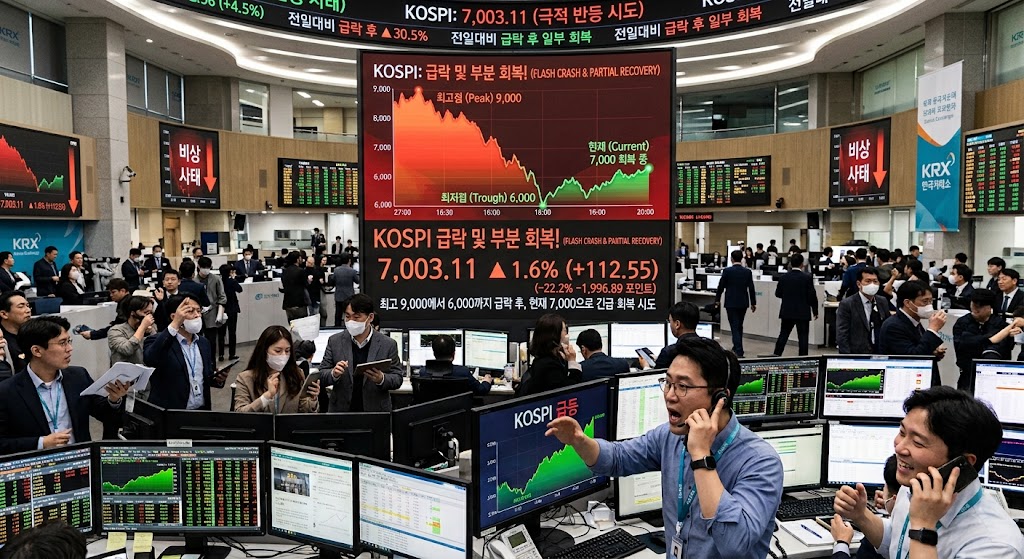
코스피가 7,000선을 회복하며 열흘 만에 20% 이상 반등했다. 시장에서는 이를 두고 ‘기술적 강세장 진입’이라 부르며 새로운 상승장의 시작을 점치는 목소리가 커지고 있다.
하지만 지난 7월의 참혹했던 급락장을 기억하는 투자자들에게 지금의 반등은 여전히 불안하기만 하다. 과연 이번 반등은 새로운 대세 상승장의 포문일까, 아니면 마지막 탈출 기회를 주는 ‘데드캣 바운스’일까?
<AI 이미지>
급락이 할퀴고 간 상흔, 그리고 애널리스트를 향한 오해
불과 얼마 전만 해도 코스피 9,000선 돌파는 시간문제처럼 보였다. 그러나 7월의 예기치 못한 폭락은 시장의 모든 낙관론을 하루아침에 짓밟았다.
주가의 급격한 하락은 숫자의 변동을 넘어 투자자들의 심리를 근본적으로 훼손시켰다.
이 과정에서 수많은 증권사 애널리스트들이 목표주가를 하향 조정했고, 개인 투자자들은 “주가가 떨어지니까 그제야 목표가를 낮춘다”며 비난을 쏟아냈다.
<AI 이미지>
하지만 이러한 비판은 다소 억울한 면이 있다. 애널리스트들의 역할은 미래를 완벽히 맞히는 예언자가 아니라, 시시각각 변화하는 거시경제와 시장 변동성을 리포트에 실시간으로 반영하는 분석가이기 때문이다.
시장 상황이 급변함에 따라 목표주가를 수정하는 것은 지극히 당연하고 책임감 있는 업데이트 과정이다.
애널리스트를 비난하기 전에, 주식시장이란 원래 고정된 목표치를 향해 직선으로 달리는 열차가 아니라 불확실성을 먹고 움직이는 유기체임을 인정해야 한다.
금리 동결의 안도감, 그러나 ‘트럼프 리스크’라는 시한폭탄
<AI 이미지>
최근 미국 7월 생산자물가지수(PPI)가 보합세를 보이며 미 연방준비제도(Fed)의 금리 인상 공포는 한풀 꺾였다.
시장 지표들은 연준의 화살표가 ‘금리 인상’이 아닌 ‘금리 동결’ 을 향하고 있음을 보여준다.
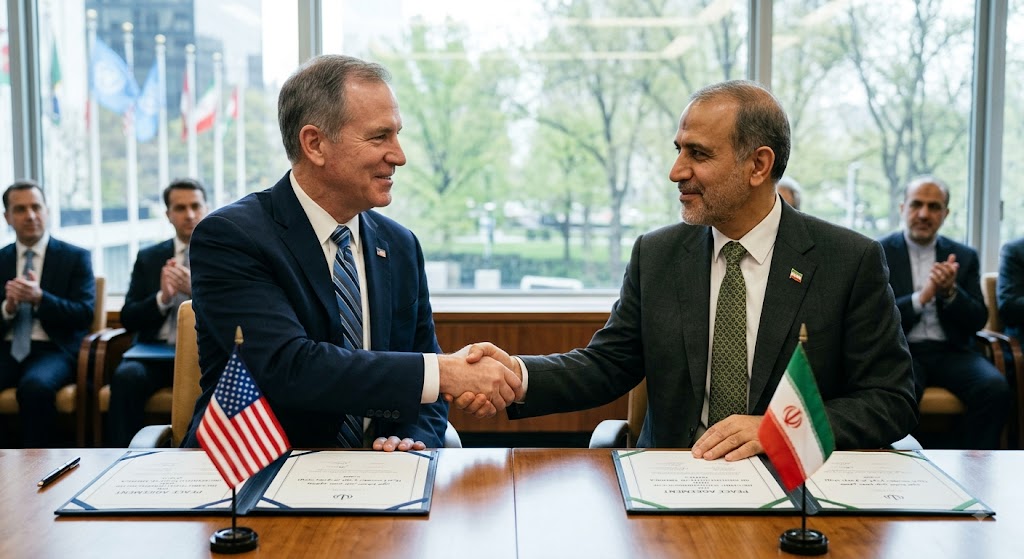
그러나 이조차도 마음을 놓을 순 없다. 언제 터질지 모르는 최대 변수, 바로 ‘트럼프 리스크’가 도사리고 있기 때문이다. 도널드 트럼프 미 대통령이 이란과의 지정학적 갈등을 다시 자극할 경우, 국제 유가는 순식간에 치솟을 수 있다.
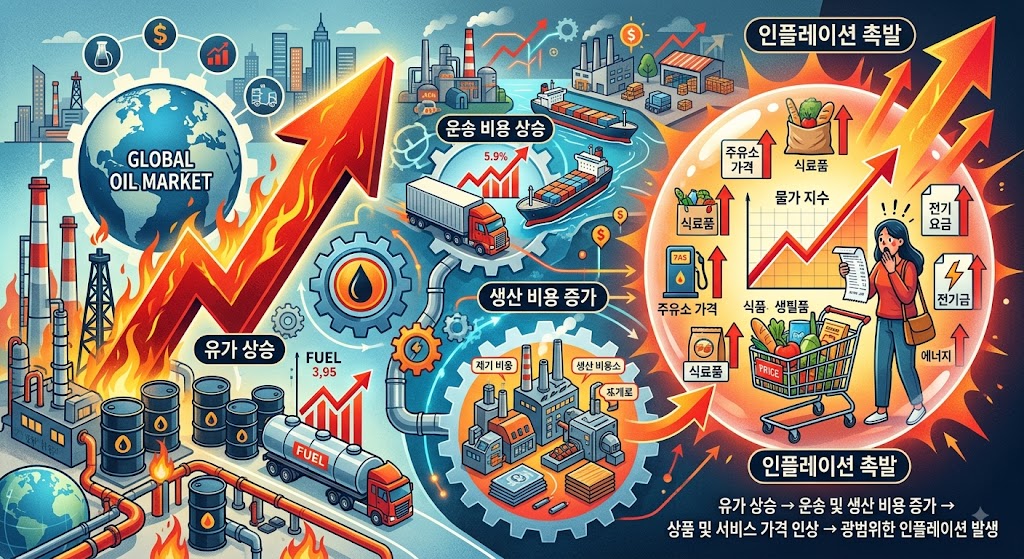
유가 상승은 둔화하던 인플레이션에 다시 불을 지필 것이고, 연준은 물가를 잡기 위해 또다시 금리 인상 카드라는 칼을 빼 들 수밖에 없다.
<AI 이미지>
인플레이션 둔화 기대로 장기 국채 시장과 주식시장이 숨통을 트는 듯하다가도, 정치적 돌발 변수 하나에 시장 전체가 다시 하락장으로 반전될 수 있는 이유가 여기에 있다.
주식시장이 참으로 어려운 까닭이다.
구원투수는 펀더멘털: 메모리 반도체의 압도적 수급
이처럼 매크로(거시경제) 환경이 한 치 앞을 볼 수 없을 때, 우리가 유일하게 믿고 의지할 수 있는 버팀목은 기업의 강력한 ‘실적과 펀더멘털’이다.
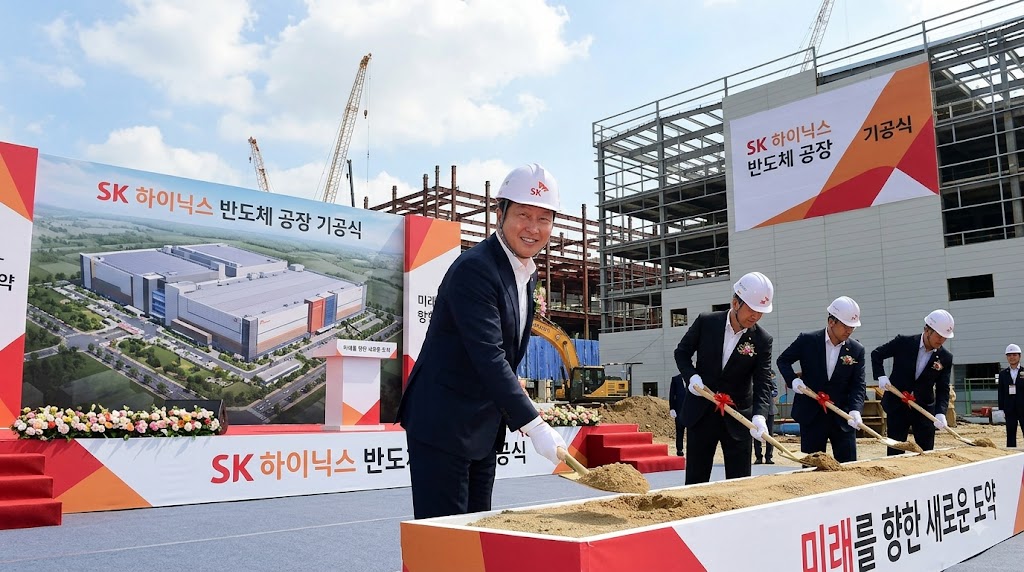
최태원 SK그룹 회장이 CNBC 인터뷰에서 밝혔듯, 현재 메모리 반도체 시장은 폭발적인 AI 수요를 공급이 전혀 따라가지 못하는 역대 최악의 수급 불균형을 겪고 있다.
<AI 이미지>
생산 능력 확충에 4~5년이 걸리는 반도체 산업의 특성상, 이 공급 부족 사태는 2027년에 정점을 찍을 것으로 전망된다. 기술주 중심으로 외국인 자금이 나흘간 8조 원 넘게 싹쓸이 매수에 나선 것도 바로 이 압도적인 실적 모멘텀 때문이다.
결국 모든 톱니바퀴가 맞아떨어져야 한다
코스피가 10,000피, 12,000피라는 꿈의 고지에 도달하기 위해서는 단순한 AI 열풍만으로는 부족하다.
메모리 반도체라는 강력한 엔진에 더해, 트럼프발 중동 리스크가 진정되고 거시경제의 불확실성이 해소되는 등 모든 톱니바퀴가 완벽하게 맞아떨어져야 한다.
<AI 이미지>
결국 트럼프 대통령이 이란 문제에서 돌발 행동을 자제하고 유가가 안정되어 준다면, 한국 증시는 이번 반등을 발판 삼아 전고점을 넘어 새로운 역사를 쓸 수 있을 것이다.
예측 불가능한 악재와 압도적인 호재가 팽팽하게 대립하는 지금, 이미 시장에 포지션을 잡고 있는 투자자들에게 남은 마지막 영역은 어쩌면 거시적 악재가 터지지 않기를 바라는 ‘기도의 영역’일지도 모른다.
주식시장은 늘 우리의 과감한 확신보다 겸손한 대응을 요구하는 것 같다.