오늘은 월가의 전설 드러켄밀러가 2026년 9월 22일 방한해서 처음으로 방문한 기업인 원익홀딩스에 대해서 알아보고자 한다. 원익홀딩스는 반도체 산업분야에서 특수한 가스정화기를 사용하여 반도체 산업에 큰 기여를 하고 있는데, 이 가스정화기가 없으면 삼성전자나 SK하이닉스가 그렇게 목매는 수율을 높은 수준으로 끌어올릴 수 없어서 우리나라 반도체 산업에 크게 기여하는 기업이라고 보면 되겠다.

<글을 시작하기에 앞서, 이 글은 원익홀딩스에 대한 매수 매도 추천을 하는 글이 아님을 분명히 밝힌다>
원익홀딩스의 가스 정화기가, 가스내에 불순물을 99.9%까지 없애서, 그 불순물이 없는 가스를 사용해서 삼성전자나 SK하이닉스의 반도체칩을 만드는거라고 쉽게 이해하면 되겠다. 삼성전자나 SK하이닉스 같은 경우 높은 수율을 끌어내서 엔비디아와 같은 고객사의 눈높이를 맞춰야하기 때문에 원익홀딩스의 기술력이 우리나라 반도체산업에서 아주 중요하다고 볼 수 있겠다.

<원익홀딩스의 가스정화기, Gemini 생성>
원익홀딩스 현재 주가 추이

<대략적인 추세 가격선, 정확한 가격은 N사 증권페이지 참고 부탁드린다>
하지만 우리 투자자들은 가격이 중요하지 않은가? 현재 차트로 보면 25년 12월 30일 50,600원 최고점을 찍고, 우하향 하며 2026년 7월 말에 저점 13,400원을 찍었고, 반등하여 현재가 28,300원에 형성되어 있다. 현재 시총은 2조 1,858억, PER는 39.64배로 시장은 이 기업에 대해서 높은 프리미엄을 부여하고 있는걸 알 수 있다.
한가지 의아한점은, 반도체산업에서 중요성을 가지고 있지만, 영업이익률이 2024년 기준 6.11%, 2025년 기준 4.74%, 2026년 기준 -0.07%라는 점이다. 다소 저조한 영업이익률을 보이고 있는데, 이러한 이유에는 원익홀딩스는 지주회사이기에 다른 자회사들의 재무재표를 포함하여 다소 낮게 나오는 경향성이 있다. 또한, 현재 원익홀딩스는 본업에서 번 가스정화기 사업을 통해서 자회사들의 신사업들을 밀고 있는데, 대표적으로 ‘로봇 신사업’을 밀고 있다.
로봇 신사업 전망 및 목표주가?
그렇다면 드러켄 밀러는 왜 많고 많은 사업체중 원익홀딩스를 제일 먼저 찾아서 방문하였을까? 그 이유는 원익홀딩스가 우리나라 반도체 산업에서 중요한 영향력을 미치고 있고, 드러켄 밀러 본인 또한 엔비디아에 일찍 투자를 시작해 거대한 수익을 거둔 인물이기에, AI/반도체/그리고 피지컬AI(로봇)에 관련된 투자에 관심이 아주 많다고 할 수 있겠다.

이렇게 얘기하는게 밑도 끝도 없어 보이겠지만, 드러켄 밀러같은 거물이 아무런 할 일 없이 원익홀딩스를 찾아서 경영진을 만날 일은 없지 않은가? 엔비디아의 가치를 처음 알아본 드러켄 밀러가 원익홀딩스의 가치를 알아보고 방문을 결정했다는 것은 투자자들에게 중요한 이정표가 될 수 있다. 물론, 중요한 후원자가 있다고 해서, 그 기업이 100프로 주가가 오른다는 것은 아니지만, 투자에 있어 선구적인 혜안을 갖춘 인물이 눈여겨 보고 있다는 것은 충분히 참고할 만한 것 같다.
원익홀딩스가 밀고 있는 로봇 신사업은 <원익로보틱스>에서 이루어지고 있다. 원익로보틱스의 로봇사업중 가장 핵심적인 로봇사업은 원익로보틱스의 <로봇손>인데, ‘알레그로 핸드’라고 부른다.

<원익로보틱스의 ‘알레그로핸드’ 이미지를 제미나이로 생성해봤다>
현재 글로벌 기업인 메타(META)와 함께 촉각 센서를 탑재한 차세대 알레그로 핸드를 공동 개발중이며(2024년 11월 2일 기사 기준), 이미 세계 주요 대학 및 연구기관이 알레그로 핸드를 구매해서 휴머노이드 AI 학습용 플랫폼으로 알레그로 핸드를 구매해서 사용하고 있다.
다른 글로벌 빅테크 및 대기업들이 휴머노이드 로봇 제작에 열중하고 있는 사이에, 원익로보틱스는 <로봇손>에만 집중해서, 나중에 휴머노이드 빅테크 및 대기업들에게 로봇손을 팔아서 장사를 하겠다는 큰 그림이 그려지는 아주 중요한 움직임이라고 할 수 있겠다. 로봇시장은 향후 자동차 및 스마트폰 시장을 뛰어넘는 초대형 글로벌 핵심 산업이 될거라고 보는 분석이 많기에, 만약 원익로보틱스의 로봇손 사업이 순조롭게 이어진다면, 향후 큰 돈을 벌 수 있을것이다.
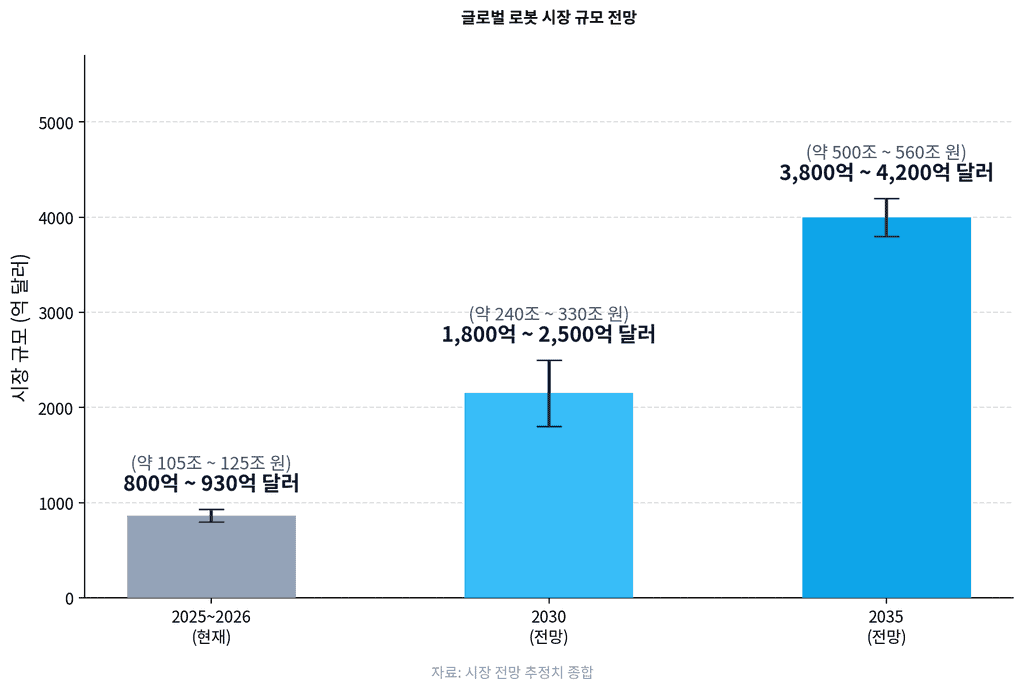
<5년마다 2배씩 성장이 예상되는 로봇산업>
현재 원익로보틱스가 집중하고 있는 연구용 로봇손 시장은 다양한 업체들이 경쟁하고 있다. 원익로보틱스는 가격대비 성능비를 앞세워 현재 연구용 로봇손 시장에서 양호한 점유율을 보이고 있다. 연구용 로봇손 산업 자체가 소량 주문 제작에 의해서 굴러가므로, 정확한 데이터를 추정하기 어렵지만, 원익로보틱스가 상위권에 속하는 점유율을 보이는 것으로 시장은 추측하고 있다.
향후 원익홀딩스의 주가에 있어서 가장 큰 리스크는, 원익로보틱스보다 더 정밀한 손가락 제어 기술을 가진 Shadow Company와의 경쟁이나 더욱더 좋은 가성비를 앞세운 중국업체들과 경쟁해야하는 현실이 가장 큰 리스크중 하나라고 볼 수 있겠다. 커져가는 미래의 시장에서 어떤 업체가 시장의 파이를 선점할 것인지 예측하는것은 미래를 보는 영역이므로 우리가 할 수 있는 일은 아니다.
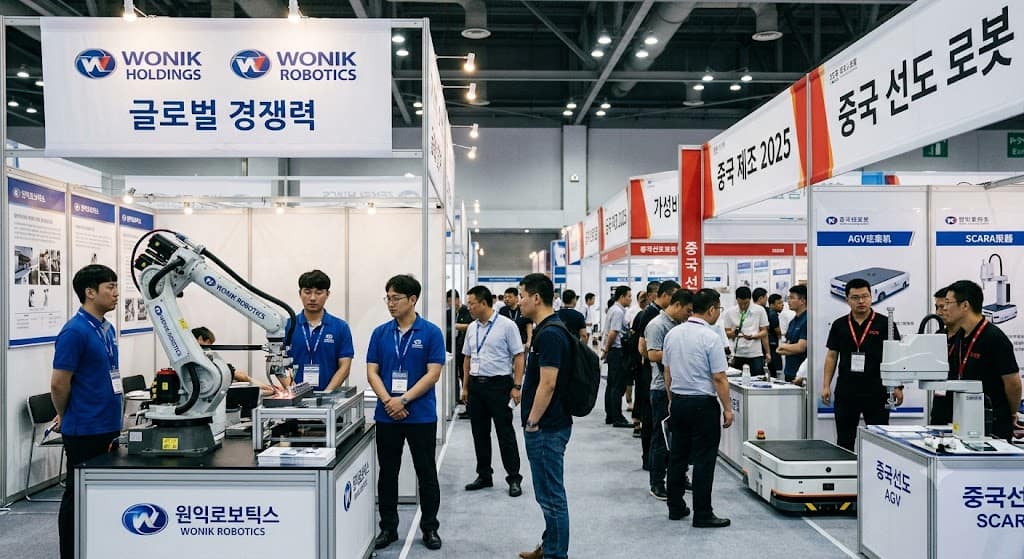
<중국 업체들과 경쟁해야 하는 운명에 놓인 원익로보틱스>
다만, 현재 본업인 반도체 가스정화기 사업에서 돈을 벌어들이고 있고, 그 자본력을 바탕으로 로봇손 사업에 투자를 하는것이기 때문에 로봇손 사업이 잘 되지 않더라도, 주가 하방력은 어느정도 있다고 보고 있다. 현재 자회사인 원익IPS의 목표주가 증권가 컨센서스는 154,714원(Npay증권 기준, 2026년 9월 27일)으로, 원익IPS가 목표주가까지 움직여준다면 원익홀딩스에도 매수세가 붙을것으로 예상되기 때문에, 단기적으로 30,000원까지는 오르지 않을까 필자는 생각한다. <보수적으로 볼때에 올해내에?>
장기적으로 본다 한다면 현재의 반도체 업황 자체도 좋고, 그 좋은 업황을 기반으로 미래 산업인 로봇손 사업에 투자를 하고 있음을 감안하면 원익홀딩스는 앞으로 미래의 가치를 보고 투자할만한 종목이지 않을까 싶다. 아마도 2027년에는 전고점 50,600원을 돌파할것으로 예상되는데, 가장 중요한건 매크로 상황이 중요하지 않을까 싶다. 반도체 업황이 좋아야 하고, 반도체 공장이 추가 증설되어야 하며, 적정한 금리수준이 유지되어야 하지 않을까 싶다.