2026.09.03
국내 증시를 이끌어온 삼성전자, SK하이닉스 등 대표 반도체주들이 지지부진한 흐름일 이어가며 답답한 모습을 보이고 있다.

<오전에는 상승, 오후에는 하락하는 피곤한 장세의 국내 증시>
주가가 약세를 보이면서 많은 투자자들이 “이제 반도체 시대는 끝난것인가?”라는 의구심을 갖기 시작했다.
반면, 그동안 소외당했던 금융주(은행주)는 탄탄한 상승세를 이어가며 시장의 수급을 빠르게 흡수하고 있다.
과연 시장의 주도주는 반도체에서 금융주로 완전히 교체되는 것일까?
오늘 시장 데이터와 글로벌 매크로 흐름을 통해 금융주의 급등 배경과 향후 주도주 향방에 대한 나의 통찰을 공유하고자 한다.
1. 숫자로 증명되는 금융주의 강력한 수급
현재 금융주의 상승세는 단기 반등에 그치지 않고 매우 견고하게 나타나고 있다.

<매크로 환경에 힘입어 돈 벌 준비를 하는 금융사들>
2026년 9월 3일 14시 기준, 주요 금융지주의 주가는 시장 대비 압도적인 강세를 기록 중이다.
- KB금융: +6.50% 상승
- 하나금융지주: +4.50% 상승
- 신한지주: +3.89% 상승
이러한 수급 몰림의 일차적인 원인은 저PBR(주가순자산비율) 자산으로서의 매력과 높은 배당수익률에 있다.
매크로 불확실성이 커진 상황에서 실적 대비 저평가된 밸류에이션과 안정적인 현금 흐름을 제공하는 금융주로 투자자들의 이목과 자금이 쏠리고 있는 것이다.
2. 금리 수혜주를 넘어 ‘AI 인프라 수혜주’로 탈바꿈
금융주를 주목해야 하는 더 큰 이유는 단순히 ‘금리 인상 수혜주’라는 포지션에만 머물지 않기 때문이다.
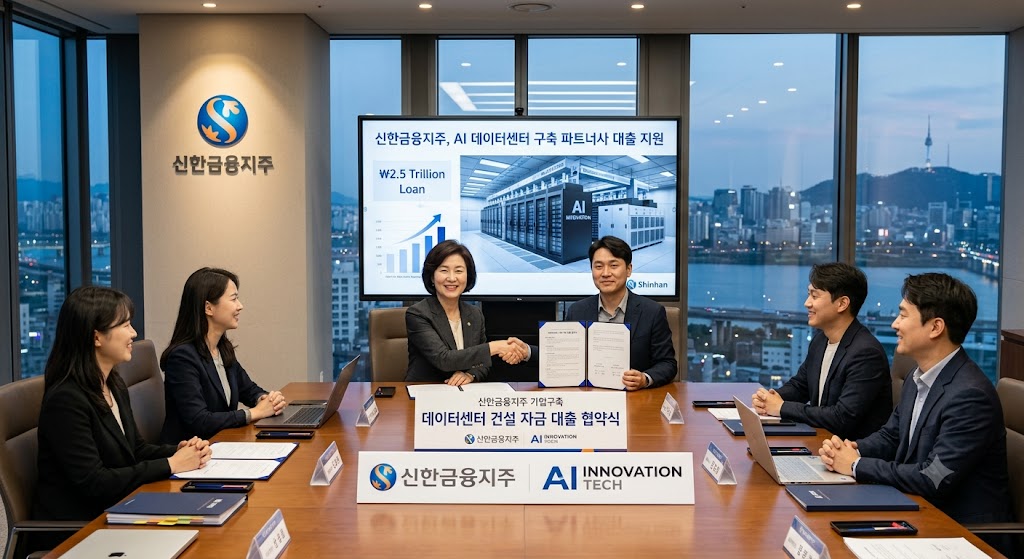
<AI 이미지>
금융주가 ‘AI 관련주’로 재평가(Re-rating)받을 가능성이 매우 높아졌다.
- AI 데이터센터 금융(PF)의 급증: 최근 5대 금융지주(KB·신한·하나·우리·농협)의 상반기 데이터센터 금융 취급액은 6조 원에 육박했다. 부동산 PF 침체 속에서 AI 열풍에 따른 데이터센터 자금 수요를 금융사들이 흡수하며 새로운 핵심 수입원으로 삼고 있다.
- 글로벌 금리 환경의 이점: 한국은행의 금리 인상 기조와 글로벌 장기 금리 상승은 은행의 순이자마진을 개선시킨다. 여기에 장단기 금리 차 확대까지 더해지며 실적 체력이 더욱 단단해지고 있다.
즉, 매크로 환경의 도움을 받는 동시에 AI 인프라 자금 공급처라는 새로운 모멘텀까지 확보하면서 금융주로의 수급 이동이 가속화되고 있다.
3. 분수령: 트럼프 정부와 베선트 재무장관의 ‘금리 잡기’
앞으로 주도주 왕관의 주인이 누구가 될 것인지는 미국 트럼프 행정부와 스콧 베선트 재무장관의 ‘국채 금리 안정화 정책’ 성패에 달려 있다.
현재 미 재무부는 단기채 발행을 늘려 장기채를 사들이는 ‘재무부 트위스트’와 스테이블코인 입법(지니어스법)을 통한 단기채 수요 유입으로 장기 금리 상승 압력을 낮추려 시도하고 있다.

투자자들은 이제 두 가지 시나리오의 선택의 기로에 서게 된다.
- 트럼프와 베선트가 금리를 잡아내는 경우: 고금리 압박이 해소되고 기술주 밸류에이션 부담이 줄어들며, 반도체주가 여전히 주도주의 자리를 유지할 것이다.
- 금리 잡기에 실패하고 고금리가 장기화되는 경우: 기술주의 반등은 제한되고, 예대마진 확대와 안정적 실적을 가져가는 금융지주들이 주도주의 왕관을 차지할 가능성이 매우 높다.
4. 상위 1%의 시각: 지금 우리는 어떻게 대응해야 할까?
주가가 크게 흔들리며 반도체주에 대한 불안감이 커진 것은 부정할 수 없는 사실이다. 하지만 나의 결론부터 말하자면, “아직 반도체주의 주도주 자리가 완전히 넘어가지는 않았다”고 본다.
반도체 산업의 업황 주기와 기술적 파괴력은 여전히 유효하며, 금리 안정화 시도가 이어지는 한 반도체의 대장주 지위는 유지될 가능성이 있다. ‘아직은’ 말이다.

★투자자를 위한 최종 조언
- 반도체 보유가 너무 불안하거나 트럼프 정부의 금리 조정 능력을 믿기 어렵다면: 포트폴리오의 일부분을 금융주로 갈아타는 리밸런싱 전략이 훌륭한 대안이 될 수 있다.
- 금융주는 하방 리스크를 지켜주는 방어주 역할과 동시에, AI 인프라 성장의 과실을 나누어 갖는 승자 독식의 기회를 동시에 제공해 줄 것이다.
시장의 변화를 감지했다면 남들보다 한발 먼저 움직여야 한다. 지금의 수급 변화를 단순한 착시로 볼 것인지, 새로운 주도주 등극의 서막으로 볼 것인지 스스로의 투자 기준을 점검해 보시기 바란다.